VAT i JPK
Podzielona płatność (MPP): kiedy jest obowiązkowa
Warunki obowiązkowego mechanizmu podzielonej płatności i oznaczenie faktury.
- Sprawdził(a)Admin
- Data sprawdzenia
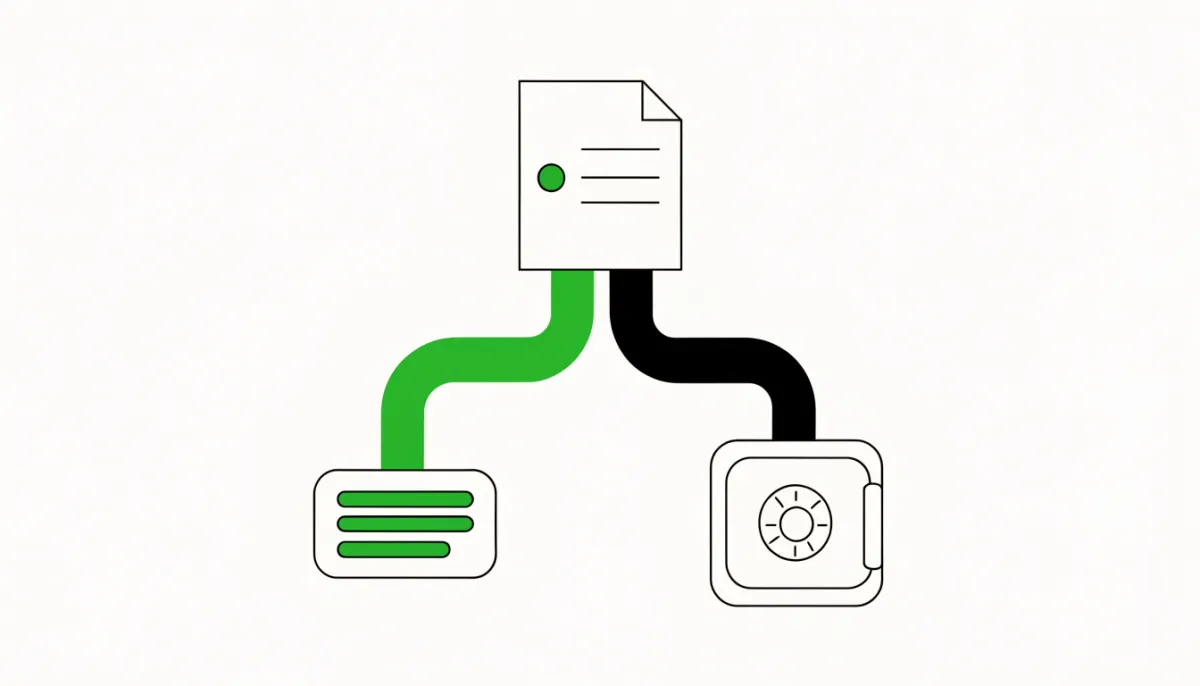
Mechanizm podzielonej płatności polega na tym, że kwotę netto kupujący płaci na rachunek rozliczeniowy sprzedawcy, a kwotę VAT na jego rachunek VAT. Bywa dobrowolny, ale w części transakcji jest obowiązkowy.
Kiedy MPP jest obowiązkowy
Obowiązek wystąpi, gdy spełnione są jednocześnie trzy warunki:
- sprzedawca i nabywca są podatnikami VAT;
- łączna należność z faktury (wartość brutto całej faktury) przekracza 15 000 zł;
- co najmniej jedna pozycja faktury to towar lub usługa z załącznika nr 15 do ustawy o VAT.
Dla faktur do 15 000 zł brutto MPP pozostaje dobrowolny.
Oznaczenie faktury i płatność
Sprzedawca wystawiający taką fakturę musi umieścić na niej adnotację „mechanizm podzielonej płatności”. Zakupu objętego obowiązkowym MPP o wartości powyżej 15 000 zł nie można opłacić kartą płatniczą, trzeba zapłacić przelewem z komunikatem podzielonej płatności.
Faktury mieszane
Gdy faktura zawiera także pozycje spoza załącznika nr 15, obowiązkowy MPP obejmuje kwotę podatku z pozycji z załącznika. Aktualny wykaz towarów i usług sprawdź w ustawie o VAT.
Źródła
Materiał ma charakter informacyjny i nie stanowi porady podatkowej ani prawnej.
© zaksiegowano.pl. Opracowanie własne na podstawie przepisów prawa i publicznych informacji administracji.